O Que é a Faixa 1 do Minha Casa Minha Vida?
A Faixa 1 do Minha Casa Minha Vida é a categoria do programa habitacional voltada para famílias de baixa renda. Em termos práticos, ela existe para facilitar o acesso à moradia para quem mais precisa, com condições especiais de pagamento, juros reduzidos e, em muitos casos, subsídios altos ou até financiamento com parcelas muito baixas.
Quando alguém busca como funciona Faixa 1 do Minha Casa Minha Vida, normalmente quer entender se pode participar, quanto vai pagar, quais documentos precisa separar e como acontece a compra do imóvel. A Faixa 1 foi criada justamente para atender famílias que enfrentam dificuldade para comprar uma casa no mercado tradicional.
Essa modalidade costuma ter regras próprias, que podem variar conforme as atualizações do programa, o município, o estado e a renda familiar. Por isso, é importante acompanhar as informações oficiais e conferir as normas vigentes no momento da inscrição.
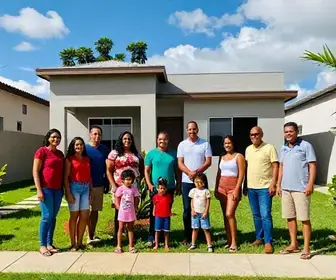
De forma geral, a Faixa 1 busca ampliar o acesso à casa própria para famílias em situação de vulnerabilidade social. O foco não é apenas vender imóveis, mas garantir moradia digna, segurança e estabilidade para famílias que não teriam acesso fácil ao crédito imobiliário comum.
Em muitos casos, a Faixa 1 atende famílias inscritas em cadastros sociais, pessoas que vivem de aluguel ou em moradias precárias e grupos que possuem renda mensal limitada. Isso faz dela uma das portas de entrada mais importantes para a política habitacional no Brasil.
Quem Pode Se Beneficiar da Faixa 1?
Nem toda família pode entrar na Faixa 1, porque ela é destinada a um público específico. O principal critério é a renda familiar, mas também podem existir exigências sobre cadastro social, situação de moradia e ausência de imóvel no nome dos beneficiários.
Em linhas gerais, a Faixa 1 atende famílias com renda mais baixa dentro da estrutura do programa. Em alguns períodos, essa faixa foi voltada para famílias com renda de até R$ 2.640, mas esse valor pode ser atualizado. Por isso, vale sempre verificar a regra atual do momento em que você pretende se inscrever.
Além da renda, outros fatores podem ser considerados:
- Não possuir imóvel próprio em nome de nenhum integrante da família;
- Não ter sido beneficiado por outro programa habitacional do governo;
- Residir no município onde a inscrição será feita, quando houver essa exigência;
- Ter cadastro atualizado no CadÚnico ou em outros sistemas sociais, quando solicitado;
- Comprovar composição familiar e situação de moradia.
Famílias chefiadas por mulheres, pessoas com deficiência, idosos, mães solo e grupos em situação de vulnerabilidade costumam ter atenção especial nos processos de seleção. Isso não significa aprovação automática, mas pode pesar na análise social quando houver prioridade definida pelo poder público.
Também é comum que pessoas em áreas de risco, ocupações irregulares ou moradias insalubres sejam contempladas em projetos habitacionais. Nesses casos, a faixa pode ser usada dentro de um conjunto de ações de reassentamento ou atendimento social.
Como Funciona o Financiamento na Faixa 1?
O financiamento na Faixa 1 costuma ser mais acessível do que em outras linhas de crédito. Isso acontece porque o governo, por meio de subsídios e condições especiais, reduz parte do valor do imóvel ou melhora as condições de pagamento para a família.
Na prática, a família pode pagar parcelas menores, com taxas de juros mais baixas e prazo mais longo para quitar o imóvel. Em alguns casos, a entrada pode ser reduzida ou até não existir, dependendo da modalidade habitacional e das regras em vigor.
O processo de financiamento normalmente passa por algumas etapas:
- Análise da renda e da situação social da família;
- Verificação da elegibilidade para a Faixa 1;
- Escolha do imóvel ou do empreendimento disponível;
- Avaliação do crédito e da documentação;
- Assinatura do contrato;
- Liberação do imóvel conforme a etapa do projeto.
É importante lembrar que nem sempre a família escolhe qualquer imóvel do mercado. Em muitos casos, a Faixa 1 funciona com empreendimentos previamente aprovados, construídos para atender esse público. Isso ajuda a manter o preço dentro do limite permitido e facilita a aprovação do financiamento.
Outro ponto importante é que as parcelas costumam ser calculadas de acordo com a renda da família. Em vez de comprometer demais o orçamento, o financiamento busca ficar dentro de um valor que seja possível pagar sem gerar desequilíbrio financeiro.
Veja um exemplo simplificado de como a lógica pode funcionar:
| Item | Como costuma funcionar |
|---|---|
| Renda familiar | É usada para definir a elegibilidade e o valor da parcela |
| Subsídio | Reduz parte do valor total do imóvel |
| Juros | São menores do que os praticados no mercado comum |
| Prazo | Pode ser longo, para deixar a prestação mais leve |
Na Faixa 1, o objetivo não é apenas vender um imóvel, mas tornar a moradia viável para famílias que, sem apoio público, dificilmente conseguiriam financiar uma casa ou apartamento.
Quais os Documentos Necessários?
A documentação é uma das partes mais importantes do processo. Sem os papéis corretos, a análise pode atrasar ou até ser negada. Por isso, quem quer entender como funciona Faixa 1 do Minha Casa Minha Vida precisa organizar os documentos com antecedência.
Os documentos mais comuns solicitados são:
- Documento de identidade do titular e dos demais integrantes da família;
- CPF de todos os adultos da família;
- Comprovante de estado civil, como certidão de nascimento, casamento ou divórcio;
- Comprovante de residência atualizado;
- Comprovante de renda, quando houver;
- Carteira de trabalho ou extratos que comprovem atividade profissional;
- Número de inscrição no CadÚnico, se solicitado;
- Comprovantes de composição familiar, como certidões dos filhos;
- Documentos adicionais exigidos pelo município, estado ou agente financeiro.
Em algumas situações, famílias sem renda formal podem apresentar declarações, extratos bancários ou documentos alternativos para comprovar a situação financeira. Isso é comum entre trabalhadores autônomos, informais ou pessoas que recebem renda variável.
Vale conferir se todos os dados estão atualizados. Um erro simples, como endereço antigo, nome errado ou documento vencido, pode atrasar o andamento da inscrição. Também é importante guardar cópias físicas e digitais de tudo que for entregue.
Se a inscrição for feita em um cadastro municipal, o atendimento pode pedir documentos extras ligados à moradia atual, como comprovante de aluguel, fotos do imóvel ou declaração de situação de risco. Esses documentos ajudam a mostrar a necessidade habitacional da família.
Entenda os Subsídios Oferecidos
O subsídio é um dos pontos mais atrativos da Faixa 1. Ele funciona como um valor pago pelo governo, total ou parcialmente, para reduzir o custo do imóvel e facilitar a aquisição pela família.
Na prática, isso significa que o beneficiário não paga o valor cheio da casa. Parte desse custo é coberta pelo poder público, o que torna o financiamento mais acessível. Em alguns casos, o subsídio pode ser tão relevante que a parcela final fica muito abaixo do que seria cobrado em um financiamento tradicional.
Os subsídios podem variar conforme:
- A renda da família;
- A localização do imóvel;
- O valor total do empreendimento;
- As regras do programa no momento da contratação;
- A existência de benefícios estaduais ou municipais.
Em regiões com custo de vida mais alto, a combinação de subsídios pode ser mais importante para viabilizar a compra. Em outras, o apoio pode ser suficiente para diminuir bastante o valor das prestações.
Também pode haver complementação de benefícios por parte do estado ou da prefeitura. Em alguns municípios, existe apoio adicional para famílias de baixa renda, especialmente quando há projetos habitacionais integrados a políticas sociais.
É essencial entender que o subsídio não é dinheiro entregue diretamente à família para uso livre. Ele é aplicado no contrato da moradia, reduzindo o valor a ser financiado ou ajudando a compor o custo final da aquisição.
Onde e Como Fazer a Inscrição
A inscrição na Faixa 1 pode acontecer de formas diferentes, dependendo da cidade e do modelo adotado naquele momento. Em muitos casos, a prefeitura é a porta de entrada para o cadastro. Em outros, o processo pode ser feito diretamente com a Caixa Econômica Federal ou com entidades responsáveis pelo empreendimento.
Os canais mais comuns incluem:
- Prefeitura ou secretaria de habitação;
- Centros de referência social ou equipamentos de assistência social;
- CadÚnico, quando a seleção usa dados sociais já cadastrados;
- Agente financeiro responsável pelo programa;
- Entidades organizadoras, em projetos específicos.
Para se inscrever, normalmente a família precisa seguir passos simples, mas importantes. Primeiro, deve verificar se há seleção aberta no município. Depois, reunir os documentos exigidos e preencher o cadastro corretamente. Em seguida, aguardar a análise e a convocação, caso seja aprovada.
Em alguns lugares, a seleção acontece por chamada pública. Em outros, existe fila de espera ou ranking social. A forma de seleção pode levar em conta renda, número de dependentes, condição de moradia, prioridade legal e tempo de inscrição.
Por isso, é comum que a família precise acompanhar avisos no site da prefeitura, nos centros sociais ou em canais oficiais do programa. Muitas oportunidades se perdem porque a pessoa não vê o prazo ou deixa de enviar uma informação importante.
Passo a Passo para a Compra do Imóvel
O processo de compra na Faixa 1 costuma ser organizado em etapas. Entender esse caminho ajuda a evitar erros e dá mais segurança para a família durante a contratação.
- Verificação da elegibilidade
Confira se a renda e a situação da família estão dentro das regras da Faixa 1. - Inscrição no cadastro correto
Faça o registro no órgão indicado pelo município, pelo estado ou pelo agente financeiro. - Entrega de documentos
Separe todos os documentos pessoais, de renda e de residência. - Análise social e financeira
A equipe responsável avalia se a família se enquadra nas exigências do programa. - Seleção do empreendimento
Se aprovado, o beneficiário pode ser direcionado para um imóvel disponível ou empreendimento em construção. - Avaliação final do crédito
O contrato passa por conferência para confirmar que tudo está correto. - Assinatura do contrato
Com a aprovação final, a família assina os documentos da compra. - Entrega do imóvel
Após a conclusão das exigências, o imóvel é entregue conforme o cronograma.
Durante esse processo, é importante manter atenção aos prazos. Documentos vencidos, faltantes ou informações incorretas podem atrasar a contratação. Se houver mudança de renda, estado civil ou endereço, a família deve comunicar o órgão responsável.
Também vale acompanhar as condições do imóvel. Mesmo em programas habitacionais, é importante verificar localização, acesso a transporte, escola, posto de saúde e comércio. A moradia precisa atender a necessidade da família no dia a dia.
Dúvidas Frequentes sobre a Faixa 1
1. A Faixa 1 é só para quem não tem renda?
Não. Ela é voltada para famílias de baixa renda, mas isso não significa renda zero. A renda pode existir, desde que esteja dentro dos limites permitidos.
2. Posso escolher qualquer imóvel?
Nem sempre. Em muitos casos, apenas imóveis ou empreendimentos aprovados no programa podem ser financiados.
3. Quem tem nome sujo pode participar?
Depende da regra vigente e da análise de crédito. Em alguns casos, a situação pode dificultar a aprovação.
4. Preciso estar no CadÚnico?
Nem sempre é obrigatório em todos os casos, mas o cadastro costuma ajudar na análise social e pode ser exigido em diversos municípios.
5. A família precisa morar no imóvel depois?
Sim, a moradia deve ser usada conforme as regras do programa. O imóvel é destinado à residência da família beneficiada.
6. Existe prazo para se inscrever?
Sim, quando há seleção aberta. Por isso, é importante acompanhar os editais e os avisos oficiais.
7. A renda pode mudar depois da inscrição?
Pode, mas a família deve informar ao órgão responsável. Mudanças relevantes podem afetar a análise.
8. O financiamento pode ser negado?
Sim. Mesmo com subsídio, a análise pode reprovar se houver documentação incompleta, dados inconsistentes ou descumprimento das regras.
Histórias de Sucesso: Quem Conseguiu?
Muitas famílias conseguiram sair do aluguel ou deixar moradias precárias por meio da Faixa 1. Esses casos mostram como a política habitacional pode transformar a vida de pessoas que antes não tinham perspectiva de comprar um imóvel.
Há histórias de mães solo que conseguiram oferecer mais estabilidade aos filhos. Também existem exemplos de casais que passaram anos economizando sem sucesso e, com o programa, finalmente puderam assinar o contrato da casa própria.
Outro caso frequente é o de famílias que viviam em áreas de risco e receberam um novo lar em local mais seguro. Nesses exemplos, o ganho vai além da casa: melhora a saúde, a segurança e a rotina da família.
Também há beneficiários que, depois de receberem o imóvel, conseguiram organizar melhor o orçamento. Ao deixar de pagar aluguel alto, puderam investir em alimentação, estudo dos filhos, transporte e pequenos projetos pessoais.
Essas histórias são importantes porque mostram que o programa não se resume a números. Ele atende pessoas reais, com desafios reais, e oferece uma chance concreta de construir patrimônio e estabilidade.
O Futuro do Minha Casa Minha Vida
O Minha Casa Minha Vida passou por mudanças ao longo do tempo e segue sendo adaptado para atender melhor as necessidades da população. O futuro do programa tende a ser marcado por ajustes nas faixas de renda, ampliação de subsídios, novas exigências de qualidade construtiva e maior integração com políticas urbanas e sociais.
Uma tendência importante é a busca por moradias mais bem localizadas. Isso significa que, além de construir casas, o programa pode priorizar acesso a transporte, serviços públicos, escola e emprego. Morar longe de tudo dificulta a vida da família, mesmo quando o imóvel é barato.
Outra mudança esperada é o uso mais forte de cadastros digitais e cruzamento de dados. Isso pode agilizar a análise, reduzir fraudes e tornar a seleção mais justa. Por outro lado, também exige que as famílias mantenham os dados atualizados e acompanhem os canais oficiais.
O programa também pode continuar ampliando parcerias com governos estaduais, prefeituras e entidades habitacionais. Isso ajuda a atender regiões com demanda maior e permite adaptar as soluções ao perfil local.
Em relação à como funciona Faixa 1 do Minha Casa Minha Vida, o ponto central tende a continuar o mesmo: facilitar o acesso à moradia para famílias de baixa renda, com apoio financeiro, seleção social e condições de pagamento compatíveis com a realidade do público atendido.
Enquanto houver déficit habitacional no país, a Faixa 1 deve seguir como uma das principais ferramentas para ajudar famílias a conquistar a casa própria. O formato pode mudar, mas a função social continua sendo uma das mais relevantes dentro da política de habitação popular.
Olá, meu nome é Gabriel, editor do site PortaldoMosaico.com.br, focado 100%. Olá, meu nome é Gabriel, editor do site PortaldoMosaico.com.br, focado 100%


